เงินเดือน 30,000 ผ่อนคอนโดได้ไหม? ชวนคำนวณวงเงินกู้และค่างวดต่อเดือนแบบเข้าใจง่าย พร้อมเทคนิคเตรียมตัวก่อนยื่นกู้ และคอนโดงบผ่อนสบายจาก Origin Vertical
เงินเดือน 30,000 ผ่อนคอนโดได้ไหม? พร้อมวิธีการคำนวณงบให้กู้ผ่าน
เงินเดือน 30,000 ผ่อนคอนโดได้ไหม เป็นคำถามที่ First Jobber และคนทำงานในเมืองหลายคนเริ่มคิดจริงจัง เมื่อค่าเช่าห้องแต่ละเดือนเริ่มใกล้เคียงกับค่างวดคอนโดสักห้อง บทความนี้ Origin Vertical จะพาไปดูว่าเงินเดือนระดับนี้กู้ได้ประมาณเท่าไหร่ ควรเลือกคอนโดราคาช่วงไหน คำนวณค่างวดอย่างไร และต้องเตรียมตัวแบบไหนให้ยื่นกู้ได้อย่างมั่นใจขึ้น
เงินเดือน 30,000 ผ่อนคอนโดได้ไหม
ผู้ที่มีฐานรายได้ 30,000 บาทต่อเดือน สามารถยื่นกู้ซื้อคอนโดได้ หากมีการวางแผนทางการเงินที่ดีและไม่มีภาระหนี้สินที่หนักจนเกินไป ธนาคารจะพิจารณาจากความสามารถในการชำระหนี้ (DSR) เป็นหลัก โดยทั่วไปจะกำหนดให้ผู้กู้มีภาระหนี้สินรวมทั้งหมดต่อเดือนไม่เกิน 40 - 50% ของรายได้สุทธิ ดังนั้น หากบริหารจัดการหนี้สินเดิมให้ลดลง โอกาสในการกู้ผ่านก็ยิ่งสูงขึ้น
เงินเดือน 30,000 ซื้อคอนโด ราคาเท่าไหร่ได้บ้าง
หากคำนวณตามหลักเกณฑ์ทั่วไปของธนาคารที่ให้วงเงินกู้ประมาณ 50 - 60 เท่าของรายได้ หรือประเมินจากยอดผ่อนชำระที่ล้านละประมาณ 7,000 บาทต่อเดือน ขึ้นอยู่กับระยะเวลาและอัตราดอกเบี้ย ผู้ที่มีรายได้ 30,000 บาท และไม่มีภาระหนี้สินใด ๆ เลย จะมีความสามารถในการผ่อนชำระสูงสุดประมาณ 12,000 - 15,000 บาทต่อเดือน ซึ่งเมื่อนำไปคำนวณเป็นวงเงินกู้จะสามารถกู้ได้สูงสุดประมาณ 1.5 - 2 ล้านบาท ทำให้การมองหาคอนโดราคา 1 - 3 ล้าน กลายเป็นตัวเลือกที่เหมาะสม และอยู่ในเกณฑ์ที่คอนโดผ่อนถูกที่สามารถผ่อนได้อย่างไม่ตึงเครียดจนเกินไป
วิธีการคำนวณผ่อนคอนโด
การคำนวณว่ารายได้เท่านี้จะผ่อนคอนโดไหวที่ราคาเท่าไหร่ สามารถใช้สูตรเบื้องต้นได้ดังนี้
|
รายได้ x 40% = ความสามารถในการผ่อนชำระต่อเดือน |
ตัวอย่างเช่น คุณมีฐานเงินเดือน 30,000 บาท จะสามารถคำนวณได้จากสูตรดังนี้
- 30,000 x 40% = ความสามารถในการผ่อนชำระต่อเดือน 12,000 บาทต่อเดือน
หากคุณเป็นผู้กู้ที่ไม่มีภาระหนี้สินใดๆ ติดตัวเลย ก็สามารถนำยอด 12,000 บาทนี้ไปใช้ประเมินเป็นยอดผ่อนคอนโดได้เต็มจำนวน
แต่ในกรณีที่มีภาระหนี้เดิมอยู่แล้ว เช่น ต้องผ่อนรถยนต์เดือนละ 5,000 บาท ให้นำยอดหนี้ดังกล่าวไปหักออกจากโควตาตั้งต้นก่อน
- 12,000 - 5,000 บาท = 7,000 บาท
เมื่อนำไปเทียบกับเกณฑ์ประเมินเบื้องต้นที่ว่า ยอดผ่อน 7,000 บาทต่อเดือนจะสามารถขอวงเงินกู้ได้ประมาณ 1 ล้านบาท ก็แปลว่าคุณจะสามารถยื่นกู้ซื้อคอนโดในระดับราคา 1 ล้านบาทให้ได้ โดยไม่ต้องกังวลว่าจะกระทบกับสภาพคล่องในชีวิตประจำวัน
|
วงเงินกู้ |
ผ่อน 25 ปี (ดอกเบี้ย 6%) |
ผ่อน 30 ปี (ดอกเบี้ย 6%) |
|
1,500,000 บาท |
ประมาณ 9,670 บาท/เดือน |
ประมาณ 8,990 บาท/เดือน |
|
1,800,000 บาท |
ประมาณ 11,600 บาท/เดือน |
ประมาณ 10,790 บาท/เดือน |
|
2,000,000 บาท |
ประมาณ 12,890 บาท/เดือน |
ประมาณ 11,990 บาท/เดือน |
นอกจากนี้ ยังมีเรื่องดอกเบี้ยบ้านที่ต้องวางแผนล่วงหน้าอีกด้วย เพราะส่วนใหญ่เป็นแบบคงที่ช่วง 3 ปีแรก แล้วเปลี่ยนเป็นดอกเบี้ยลอยตัวในปีที่ 4 ค่างวดจริงจึงอาจเปลี่ยนตามอัตราที่ปรับขึ้นลง ดังนั้น ก่อนตัดสินใจจึงควรศึกษาเรื่องดอกเบี้ยคอนโด และเปรียบเทียบอัตราเฉลี่ย 3 ปีแรกของหลายธนาคาร ทั้งนี้ ขึ้นอยู่กับเงื่อนไขของแต่ละโครงการและสถาบันการเงิน
4 เทคนิคเตรียมความพร้อมก่อนขอกู้ซื้อคอนโด
เพื่อให้ธนาคารพิจารณาอนุมัติสินเชื่อได้ง่ายและรวดเร็วขึ้น ลองมาเตรียมความพร้อมผ่าน 4 เทคนิคก่อนขอกู้ซื้อคอนโดนี้กัน
1. ประเมินวงเงินผ่อนที่ไหว
ค่างวดที่ธนาคารอนุมัติได้ไม่จำเป็นต้องเท่ากับค่างวดที่ใช้ชีวิตได้สบาย ลองนำรายจ่ายประจำ เช่น ค่าอาหาร ค่าเดินทาง และเงินออม มาหักจากเงินเดือนก่อน แล้วดูว่าเหลือเท่าไหร่ หลายคนเลือกตั้งค่างวดไว้ต่ำกว่าเพดาน 40% เล็กน้อย เพื่อเผื่อค่าส่วนกลาง ค่าน้ำไฟ และเงินสำรองฉุกเฉินอย่างน้อย 3 - 6 เดือน
2. จัดการหนี้เดิมให้คล่อง
หนี้ทุกก้อนส่งผลต่อ DSR โดยตรง จึงควรปิดหนี้เล็ก ๆ ที่ใกล้หมด ลดยอดคงค้างบัตรเครดิต และหลีกเลี่ยงการก่อหนี้ใหม่ เช่น การผ่อนสินค้า 0% ในช่วงก่อนยื่นกู้ อีกเรื่องสำคัญคือชำระทุกบัญชีให้ตรงเวลา เพราะประวัติในเครดิตบูโรย้อนหลังเป็นสิ่งที่ธนาคารใช้ประเมินวินัยทางการเงิน
3. เก็บเงินดาวน์ให้พร้อม
แม้บางโครงการและบางธนาคารจะมีเงื่อนไขกู้ได้สูง แต่การมีเงินดาวน์ราว 5 - 10% ของราคาห้องช่วยลดวงเงินกู้และค่างวดต่อเดือน อีกทั้งยังช่วยรองรับกรณีราคาประเมินต่ำกว่าราคาขาย นอกจากเงินดาวน์ ควรกันเงินอีกส่วนสำหรับค่าใช้จ่ายวันโอน เช่น ค่าธรรมเนียมการโอน ค่าจดจำนอง และค่าส่วนกลางล่วงหน้า
4. เตรียมเอกสารให้ครบ
เอกสารครบตั้งแต่แรกช่วยให้ธนาคารพิจารณาได้เร็วและลดโอกาสถูกขอข้อมูลเพิ่ม สำหรับพนักงานประจำ เอกสารหลักที่มักใช้มีดังนี้
- เอกสารส่วนตัว สำเนาบัตรประชาชน สำเนาทะเบียนบ้าน และทะเบียนสมรส (ถ้ามี)
- เอกสารรายได้ สลิปเงินเดือนย้อนหลัง หนังสือรับรองเงินเดือน และ Statement บัญชีเงินเดือนย้อนหลังประมาณ 6 เดือน
- เอกสารหลักประกัน สัญญาจะซื้อจะขาย และใบเสร็จเงินจองหรือเงินดาวน์
รายการเอกสารอาจต่างกันไปตามแต่ละธนาคาร จึงควรสอบถามรายละเอียดกับธนาคารที่เลือกยื่นกู้อีกครั้ง
3 คอนโดสำหรับ First Jobber จาก Origin Vertical ในงบผ่อนสบาย
เมื่อวางงบได้แล้ว Origin Vertical ขอแนะนำคอนโดมิเนียม 3 โครงการที่อยู่ใกล้รถไฟฟ้า โดยโครงการที่เปิดเผยราคาเริ่มต้นแล้วอยู่ในช่วงที่คนเงินเดือน 30,000 บาทวางแผนผ่อนได้ เหมาะกับ First Jobber ที่ต้องการเดินทางเข้าเมืองสะดวก และอยากมีพื้นที่ส่วนกลางรองรับทั้งการทำงานและการพักผ่อน
1. The Origin Setthabut Station
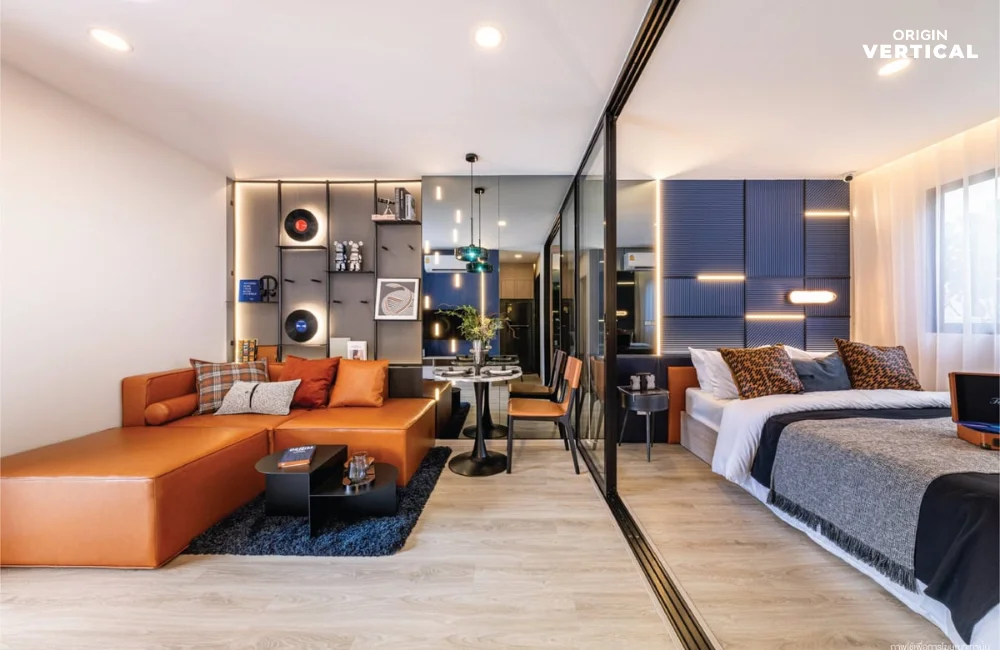
The Origin Setthabut Station หรือ ดิ ออริจิ้น เศรษฐบุตร สเตชั่น คอนโด Low Rise ย่านมีนบุรีภายใต้แนวคิด URBAN OASIS ทุกยูนิตออกแบบห้องครัวแบบปิดติดระเบียง ช่วยลดกลิ่นอาหารที่กระจายเข้าไปในห้อง เหมาะกับคนที่อยากเริ่มมีคอนโดหลังแรกใกล้รถไฟฟ้าสายสีชมพูในงบที่ควบคุมได้
- ราคาเริ่มต้น 1,490,000 บาท*
- รูปแบบโครงการ Low Rise 8 ชั้น 2 อาคาร 520 ยูนิต
- สิ่งอำนวยความสะดวก
- Clubhouse Area
- Swimming Pool
- Lobby
- Meeting Room
- Co-working space
- Live Room
- Fitness
- จุดเด่นทำเล
- รถไฟฟ้า MRT สายสีชมพู สถานีเศรษฐบุตรบำเพ็ญ 800 เมตร
- โรงพยาบาลนวมินทร์ 9 800 เมตร
- บิ๊กซี ซูเปอร์เซ็นเตอร์ สุวินทวงศ์ 180 เมตร
- โรงเรียนเศรษฐบุตรบำเพ็ญ 500 เมตร
2. The Origin Sukhumvit Praksa
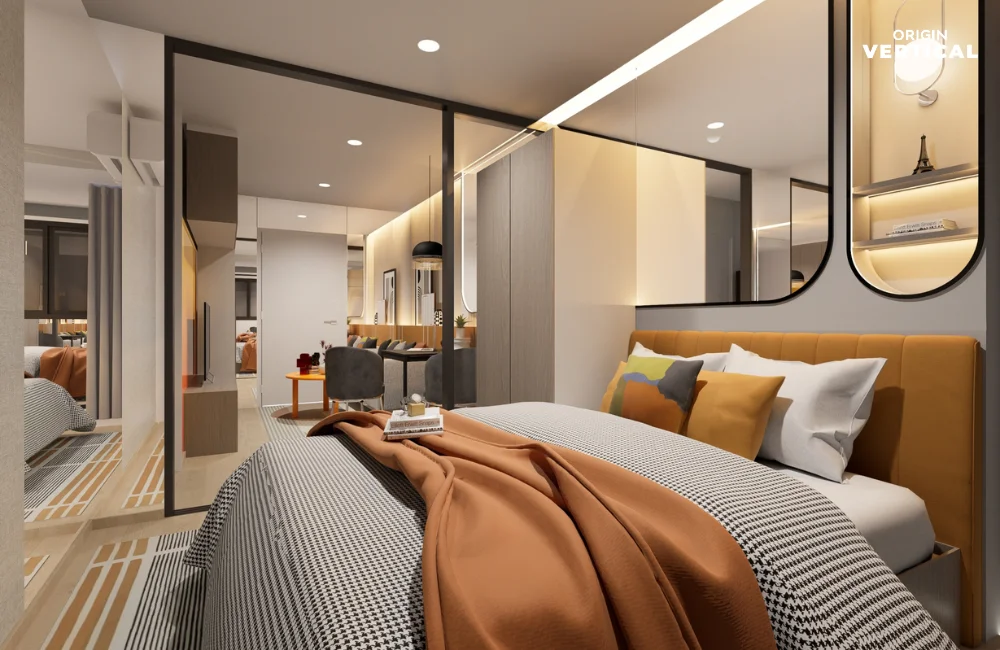
The Origin Sukhumvit-Praksa หรือ ดิ ออริจิ้น สุขุมวิท-แพรกษา คอนโดใหม่ย่านสมุทรปราการ ใกล้ BTS สถานีแพรกษา บนรถไฟฟ้าสายสีเขียว และใกล้โรบินสันไลฟ์สไตล์ สมุทรปราการ จึงเหมาะกับคนทำงานที่ต้องการเดินทางด้วยรถไฟฟ้าและกำลังหาห้องในงบที่วางแผนผ่อนได้
- ราคาเริ่มต้น 1,490,000 บาท*
- รูปแบบโครงการ Low Rise 8 ชั้น 2 อาคาร 520 ยูนิต
- สิ่งอำนวยความสะดวก
- Rooftop Fitness
- Co-Working Space
- Rooftop Garden
- Swimming Pool
- Meeting Room
- Lobby Lounge
- Dog Yard
- Cat Lounge
- Phone Room
- Live Studio
- จุดเด่นทำเล
- BTS สายสีเขียว สถานีแพรกษา 1.1 กิโลเมตร
- โรงพยาบาลสมุทรปราการ 4 กิโลเมตร
- ROBINSON สมุทรปราการ 2 กิโลเมตร
- INTERCHANGE สำโรง 9 กิโลเมตร
3. The Origin Bangkae
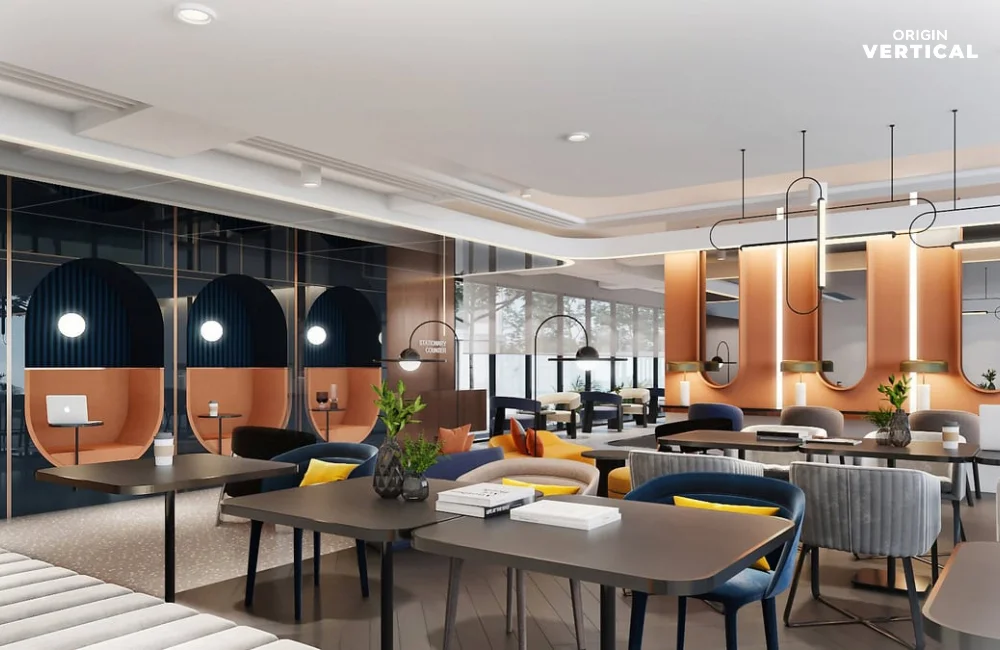
The Origin Bangkae หรือ ดิ ออริจิ้น บางแค คอนโดพร้อมอยู่ใกล้ MRT สายสีน้ำเงิน สถานีบางแค ที่เดินทางต่อไปสีลม สามย่าน และอโศกได้ในสายเดียว ใกล้ซีคอนบางแคและมหาวิทยาลัยสยาม เป็นโครงการ Pet Friendly ที่มีส่วนกลางขนาดใหญ่ เหมาะกับคนที่อยากย้ายเข้าอยู่เร็วและไม่ต้องรอก่อสร้าง
- ราคาเริ่มต้น 1,490,000 บาท
- รูปแบบโครงการ Low Rise 8 ชั้น 6 อาคาร 1477 ยูนิต
- สิ่งอำนวยความสะดวก
- Outdoor Dining
- Swimming Pool
- Active Zone
- Laundry
- Roof Garden
- Game Room
- Co-Working Space
- Online Studio
- Fitness
- Smart Locker
- Cat’s Room
- Pet Garden
- จุดเด่นทำเล
- รถไฟฟ้า สายสีน้ำเงิน สถานีบางแค 1 กิโลเมตร
- ซีคอน บางแค 2.5 กิโลเมตร
- โรงพยาบาลเกษมราษฎร์ บางแค 3.4 กิโลเมตร
- มหาวิทยาลัยสยาม 5 กิโลเมตร
สรุปแล้ว เงินเดือน 30,000 บาทก็เริ่มต้นผ่อนคอนโดได้ หากคุมภาระหนี้รวมไม่ให้เกินราว 40% ของรายได้ และเลือกห้องราคาประมาณ 1.5–2 ล้านบาทที่สอดคล้องกับค่างวดที่ไหว จากนั้นค่อยเตรียมเงินดาวน์ เคลียร์หนี้เดิม และจัดเอกสารให้พร้อมก่อนยื่นกู้ การวางแผนตั้งแต่วันนี้ช่วยให้การมีคอนโดหลังแรกเป็นเป้าหมายที่จับต้องได้มากขึ้น ทั้งนี้ ขึ้นอยู่กับเงื่อนไขของแต่ละโครงการและสถาบันการเงิน
ORIGIN VERTICAL คอนโดมิเนียมที่ตอบโจทย์ทุกการใช้ชีวิต ในแบบที่คุณต้องการ
ยกระดับการใช้ชีวิตในแบบที่เป็นคุณ ด้วยคอนโดมิเนียมดีไซน์ทันสมัยบนทำเลศักยภาพ เชื่อมต่อทุกจุดหมายได้สะดวก พร้อมพื้นที่ส่วนกลางที่ออกแบบมาเพื่อเติมเต็มไลฟ์สไตล์อย่างลงตัว ไม่ว่าจะเป็นการพักผ่อน ทำงานหรือใช้เวลากับตัวเอง ทุกฟังก์ชันถูกคิดมาเพื่อตอบโจทย์ชีวิตเมืองในทุกมิติ เพื่อให้ "คุณ" ค้นพบความสุขแท้จริง
Origin… Creative Living for Better Life
สำหรับใครที่กำลังมองหาโครงการที่มีความน่าเชื่อถือ มีคุณภาพและตั้งอยู่บนทำเลศักยภาพ เราขอแนะนำคอนโดมิเนียมจาก Origin โดยสามารถเข้าไปดูข้อมูลโครงการ รวมถึงทำเลที่ตั้งของโครงการต่าง ๆ ได้ที่ https://origin.co.th/โครงการพร้อมอยู่
คำถามที่พบบ่อย (FAQ)
มีหนี้บัตรเครดิต หรือผ่อนรถอยู่ สามารถกู้ซื้อคอนโดได้ไหม?
ได้ หากภาระหนี้รวมหลังบวกค่างวดคอนโดยังอยู่ในเกณฑ์ DSR ที่ธนาคารกำหนด และประวัติการชำระหนี้ตรงเวลา ธนาคารจะนำค่างวดรถและยอดผ่อนขั้นต่ำบัตรเครดิตมาหักจากรายได้ก่อน วงเงินกู้จึงอาจลดลง การปิดหนี้บางก้อนหรือลดยอดค้างก่อนยื่นกู้จะช่วยให้มีโอกาสได้วงเงินตามที่ต้องการมากขึ้น
กู้ร่วมช่วยให้ได้วงเงินกู้เพิ่มขึ้นจริงไหม?
ช่วยได้ เพราะธนาคารนำรายได้ของผู้กู้ทุกคนมารวมกันเพื่อคำนวณความสามารถในการผ่อน เช่น คนเงินเดือน 30,000 บาทกู้ร่วมกับคนที่มีรายได้ใกล้เคียงกัน เพดานค่างวดรวมก็สูงขึ้นตาม แต่หนี้เดิมของผู้กู้ร่วมทุกคนจะถูกนำมาคิดด้วย ถ้าผู้กู้ร่วมมีภาระหนี้สูง วงเงินที่ได้อาจเพิ่มขึ้นไม่มากอย่างที่คาด
กู้ร่วมคืออะไร และช่วยให้ได้วงเงินกู้เพิ่มขึ้นจริงไหม?
กู้ร่วม คือการยื่นขอสินเชื่อพร้อมกันตั้งแต่ 2 คนขึ้นไป โดยทุกคนมีภาระรับผิดชอบหนี้ก้อนเดียวกัน ธนาคารส่วนใหญ่รับผู้กู้ร่วมที่มีความสัมพันธ์ชัดเจน เช่น คู่สมรส พ่อแม่ พี่น้อง หรือคู่รักที่วางแผนซื้อร่วมกันตามเงื่อนไขของแต่ละธนาคาร ข้อดีคือช่วยเพิ่มโอกาสอนุมัติและวงเงินกู้ แต่หากภายหลังต้องการถอนชื่อผู้กู้ร่วม จะต้องผ่านการพิจารณาของธนาคารอีกครั้ง ทั้งนี้ ขึ้นอยู่กับเงื่อนไขของแต่ละโครงการและสถาบันการเงิน