ผ่อนคอนโดเดือนละเท่าไหร่? เงินเดือนเท่านี้ยื่นกู้ได้วงเงินเท่าไหร่ พร้อมวิธีคำนวณ และแชร์เทคนิคกู้คอนโดให้ได้วงเงินสูง ผ่อนสบาย ไม่เครียด
ผ่อนคอนโด ต้องผ่อนเดือนละเท่าไหร่ วิธีคำนวณค่าผ่อนคอนโดให้สบาย ไม่เครียด
ใครที่กำลังสงสัยว่า ซื้อคอนโดทั้งที ต้องผ่อนคอนโดเดือนละเท่าไหร่ สามารถคำนวณได้ง่าย ๆ จากสูตร (เงินเดือน x 40%) - ภาระหนี้เดิม สมมติคุณมีเงินเดือน 30,000 บาท จะมีกำลังผ่อนสูงสุดที่ 12,000 บาท แต่ถ้ามีค่างวดรถอยู่แล้ว 3,000 บาท จะเหลือยอดที่ใช้ผ่อนคอนโดได้จริงคือ 9,000 บาทต่อเดือน
ถึงแม้การมีคอนโดใจกลางเมืองจะเป็นความฝันของ First Jobber หลายคน แต่ก็อดกังวลเรื่องค่าใช้จ่ายไม่ได้ บทความนี้ Origin Vertical เลยรวบรวมวิธีเตรียมเงินดาวน์และคำนวณค่างวดแบบเข้าใจง่าย เพื่อให้คุณวางแผนซื้อคอนโดหลังแรกได้แบบสบาย ๆ ไม่เครียด และไม่กระทบไลฟ์สไตล์
ผ่อนคอนโด ควรผ่อนเดือนละเท่าไหร่
ภาระหนี้ทั้งหมด (DSR) รวมกันไม่ควรเกิน 40 - 50% ของรายได้ต่อเดือน ดังนั้น หากคุณไม่มีหนี้สินอื่นเลย คุณสามารถจัดสรรเงิน 40% ของเงินเดือนมาเป็นค่าผ่อนคอนโดได้
แต่ถ้าคุณมีหนี้อื่น เช่น บัตรเครดิต สินเชื่อส่วนบุคคลหรือผ่อนรถ คุณจะต้องนำยอดผ่อนเหล่านั้นมาหักออกจาก 40% ก่อน จากนั้นจึงนำเงินส่วนที่เหลือมาคำนวณอีกครั้ง ทั้งนี้ การผ่อนคอนโดต้องไม่ตึงมือจนเกินไป และยังมีเงินเหลือสำหรับใช้จ่ายในชีวิตประจำวันและเก็บออม
คำนวณวงเงินกู้ และค่างวดผ่อนชำระคอนโด
|
[Tool] เครื่องคำนวณผ่อนคอนโด - กรอกราคาห้อง ดอกเบี้ย ระยะเวลา แล้วได้ค่างวดทันที |
ผ่อนคอนโด มีค่าใช้จ่ายอะไรอีกบ้าง
นอกจากค่างวดรายเดือนที่ต้องจ่ายให้ธนาคารแล้ว การมีคอนโดยังมีค่าใช้จ่ายแฝงที่คุณต้องเตรียมเผื่อไว้ ได้แก่
-
ค่าส่วนกลาง จ่ายเป็นรายปีหรือรายเดือนตามขนาดพื้นที่ห้อง (ตารางเมตร) เพื่อใช้ดูแลรักษาสิ่งอำนวยความสะดวกในโครงการ
-
ค่ากองทุน จ่ายก้อนเดียว ณ วันโอนกรรมสิทธิ์ เป็นเงินสำรองของนิติบุคคลสำหรับซ่อมแซมอาคารระยะยาว
-
ค่าจดจำนอง คิดเป็น 1% ของวงเงินกู้ จ่ายให้กรมที่ดิน
-
ค่าโอนกรรมสิทธิ์ คิดเป็น 2% ของราคาประเมิน ส่วนใหญ่มักจะแบ่งจ่ายกับโครงการฝ่ายละ 1%
-
ค่าประกันภัย เช่น ประกันอัคคีภัย และประกันคุ้มครองวงเงินสินเชื่อ
เงินดาวน์คอนโด คืออะไร
เงินดาวน์คอนโด คือเงินก้อนแรกที่ผู้ซื้อจะต้องชำระให้กับโครงการโดยตรง ก่อนที่จะเริ่มทำเรื่องยื่นกู้กับธนาคาร พูดง่าย ๆ คือเป็นเงินที่ใช้ยืนยันการจองและเป็นเจ้าของกรรมสิทธิ์ห้องชุดนั้น ๆ โดยเงินดาวน์จะถูกหักออกจากราคาเต็มของคอนโด ทำให้ยอดเงินที่เราต้องไปขอสินเชื่อกับธนาคารลดลง ซึ่งส่งผลโดยตรงต่อยอดผ่อนชำระในแต่ละเดือนและดอกเบี้ยโดยรวมที่ต้องจ่ายตลอดอายุสัญญา
ควรวางดาวน์คอนโด เท่าไหร่ถึงจะผ่อนสบาย
โดยทั่วไปแล้ว โครงการคอนโดมิเนียมส่วนใหญ่มักกำหนดเงินดาวน์ขั้นต่ำไว้ที่ประมาณ 10% ของราคาขาย แต่หากถามว่าควรวางดาวน์เท่าไหร่ถึงจะผ่อนสบาย คำแนะนำจากผู้เชี่ยวชาญด้านการเงินคือควรวางดาวน์ให้สูงที่สุดเท่าที่เป็นไปได้ หรืออย่างน้อย 20% ของราคาคอนโด เพื่อให้เห็นภาพชัดเจนว่าการวางดาวน์มากขึ้นมีข้อดีอย่างไร ลองมาดูประโยชน์หลัก ๆ กันได้ดังนี้
- ยอดผ่อนต่อเดือนลดลง เพราะยอดเงินกู้จากธนาคารน้อยลง ทำให้ภาระการผ่อนในแต่ละเดือนเบาลงอย่างเห็นได้ชัด
- ประหยัดดอกเบี้ยระยะยาว ยอดกู้น้อย ดอกเบี้ยที่ต้องจ่ายตลอดอายุสัญญาก็จะน้อยลงตามไปด้วย
- เพิ่มโอกาสในการอนุมัติสินเชื่อ การวางเงินดาวน์สูงแสดงถึงวินัยทางการเงินและความพร้อมของผู้กู้ ทำให้ธนาคารเชื่อมั่นและอนุมัติสินเชื่อได้ง่ายขึ้น
อย่างไรก็ตาม การวางแผนเงินดาวน์จึงเป็นขั้นตอนแรกที่สำคัญอย่างยิ่งในการบริหารค่าใช้จ่าย เพื่อให้คุณรู้ว่าต้องผ่อนคอนโดเดือนละเท่าไหร่ และสามารถใช้ชีวิตได้อย่างมีความสุข
วิธีคำนวณค่าผ่อนคอนโดเบื้องต้น ฉบับเข้าใจง่าย!
หลายคนอาจกังวลว่าการคำนวณค่าผ่อนคอนโดจะเป็นเรื่องซับซ้อน แต่ความจริงแล้วเราสามารถประเมินยอดผ่อนเบื้องต้นได้ง่าย ๆ ด้วยสูตรคิดเร็วที่นิยมใช้กันทั่วไป คือล้านละ 7,000 ซึ่งหมายถึงยอดกู้ทุก ๆ 1 ล้านบาท จะมีภาระผ่อนประมาณ 7,000 บาทต่อเดือน (อ้างอิงจากระยะเวลาผ่อนที่ 30 ปี)
ขั้นตอนการคำนวณ
- สูตรคำนวณหาราคาสุทธิที่ต้องกู้ ราคาคอนโด – เงินดาวน์ = ยอดเงินกู้
- คำนวณยอดผ่อนต่อเดือน (ยอดเงินกู้ / 1,000,000) x 7,000 = ยอดผ่อนโดยประมาณต่อเดือน
ตัวอย่างเช่น คุณต้องการซื้อคอนโดราคา 2,500,000 บาท และวางเงินดาวน์ 20%
- 2,500,000 x 0.20 = เงินดาวน์ 20% 500,000 บาท
- 2,500,000 – 500,000 = ยอดเงินกู้ 2,000,000 บาท
- (2,000,000 / 1,000,000) x 7,000 = ยอดผ่อนต่อเดือนประมาณ 14,000 บาท
ดังนั้น คุณจะต้องผ่อนคอนโดประมาณเดือนละ 14,000 บาท ซึ่งวิธีนี้จะช่วยให้คุณประเมินความสามารถในการผ่อนของตัวเองได้อย่างรวดเร็วก่อนตัดสินใจ
ผ่อนคอนโด เดือนละ 3,000 บาท จะกู้ซื้อคอนโดได้วงเงินเท่าไหร่
การประเมินความสามารถในการชำระหนี้ของตัวเองก่อนตัดสินใจซื้อ ถือเป็นก้าวแรกของการวางแผนการเงินที่ดีครับ เพราะจะช่วยให้เราผ่อนคอนโดไหว และไม่สร้างภาระหนักจนเกินกำลัง สำหรับใครที่ตั้งงบไว้ในใจว่าอยากผ่อนคอนโดสักเดือนละ 3,000 บาท แล้วสงสัยว่าจะสามารถซื้อห้องได้ในราคาประมาณเท่าไหร่ ลองมาคำนวณง่าย ๆ ตามสูตรนี้ได้เลย
|
(งบผ่อนชำระต่อเดือน x 1,000,000) ÷ ยอดผ่อนขั้นต่ำต่อล้าน = วงเงินกู้สูงสุดโดยประมาณ สมมติว่าธนาคารกำหนดยอดผ่อนขั้นต่ำไว้ที่ล้านละ 7,000 บาท/เดือน (3,000 บาท x 1,000,000) ÷ 7,000 บาท = 428,571 บาท |
จากตัวเลขนี้ จะเห็นได้ว่าด้วยงบประมาณ 3,000 บาทต่อเดือน คุณจะสามารถขอวงเงินกู้เพื่อซื้อคอนโดได้ในระดับราคาประมาณ 400,000 - 450,000 บาท
(หมายเหตุ: ยอดผ่อนต่อล้านอาจมีการเปลี่ยนแปลงตามอัตราดอกเบี้ยของแต่ละสถาบันการเงิน แนะนำให้ตรวจสอบเงื่อนไขของธนาคารก่อนนำมาคำนวณเสมอ)
ผ่อนคอนโด เดือนละ 5,000 บาท จะกู้ซื้อคอนโดได้วงเงินเท่าไหร่
หากคุณมีงบประมาณขยับขึ้นมาอีกนิด และต้องการผ่อนคอนโดที่เดือนละ 5,000 บาท เราสามารถนำตัวเลขนี้มาคำนวณหาวงเงินกู้สูงสุดได้ด้วยสูตรเดียวกันครับ เพื่อให้เห็นเป้าหมายราคาห้องที่ชัดเจนขึ้น
|
(งบผ่อนชำระต่อเดือน x 1,000,000) ÷ ยอดผ่อนขั้นต่ำต่อล้าน = วงเงินกู้สูงสุดโดยประมาณ สมมติว่าธนาคารกำหนดยอดผ่อนขั้นต่ำไว้ที่ล้านละ 7,000 บาท/เดือน (5,000 บาท x 1,000,000) ÷ 7,000 บาท = 714,285 บาท |
จากยอดการคำนวณ หากคุณมีกำลังผ่อนคอนโด 5,000 บาทต่อเดือน จะสามารถขอวงเงินกู้ได้ประมาณ 700,000 - 750,000 บาท
(หมายเหตุ: ยอดผ่อนต่อล้านอาจมีการเปลี่ยนแปลงตามอัตราดอกเบี้ยของแต่ละสถาบันการเงิน แนะนำให้ตรวจสอบเงื่อนไขของธนาคารก่อนนำมาคำนวณเสมอ)
H2 ผ่อนคอนโด เดือนละ 10,000 บาท จะกู้ซื้อคอนโดได้วงเงินเท่าไหร่
สำหรับกลุ่มคนเพิ่งเริ่มทำงานหรือ First Jobber ที่มีรายได้มั่นคงขึ้น และตั้งเป้าผ่อนคอนโดไว้ที่เดือนละ 10,000 บาท เมื่อนำมาคำนวณด้วยสูตรมาตรฐานเดียวกัน จะพบว่าคุณสามารถเข้าถึงตัวเลือกคอนโดที่หลากหลายและตอบโจทย์ไลฟ์สไตล์ได้มากขึ้น
|
(งบผ่อนชำระต่อเดือน x 1,000,000) ÷ ยอดผ่อนขั้นต่ำต่อล้าน = วงเงินกู้สูงสุดโดยประมาณ สมมติว่าธนาคารกำหนดยอดผ่อนขั้นต่ำไว้ที่ล้านละ 7,000 บาท/เดือน (10,000 บาท x 1,000,000) ÷ 7,000 บาท = 1,428,571 บาท |
จากการคำนวณข้างต้น แสดงว่าด้วยงบผ่อนคอนโด 10,000 บาท คุณจะสามารถกู้ซื้อคอนโดได้ในราคาประมาณ 1.4 - 1.5 ล้านบาท*
(หมายเหตุ: ยอดผ่อนต่อล้านอาจมีการเปลี่ยนแปลงตามอัตราดอกเบี้ยของแต่ละสถาบันการเงิน แนะนำให้ตรวจสอบเงื่อนไขของธนาคารก่อนนำมาคำนวณเสมอ)
ตารางเปรียบเทียบเงินเดือน วงเงินกู้สูงสุด และค่างวดผ่อนคอนโดต่อเดือน
|
เงินเดือน (บาท) |
ผ่อนคอนโด 40% (บาท/เดือน) |
วงเงินกู้โดยประมาณ (บาท) |
|
15,000 |
6,000 |
850,000 |
|
20,000 |
8,000 |
1,140,000 |
|
30,000 |
12,000 |
1,710,000 |
|
50,000 |
20,000 |
2,850,000 |
หมายเหตุ: ตัวเลขในตารางเป็นการประเมินวงเงินกู้เบื้องต้นเพื่อใช้เป็นแนวทาง วงเงินอนุมัติจริงอาจแตกต่างกันไปตามอัตราดอกเบี้ยของธนาคารและประวัติเครดิตบูโรของผู้กู้
ผ่อนคอนโดกี่ปีดี ยิ่งผ่อนนาน ดอกเบี้ยยิ่งเพิ่มขึ้นจริงไหม
การตัดสินใจว่าควรผ่อนคอนโดกี่ปีดีนั้น ความจริงก็คือยิ่งคุณเลือกระยะเวลาผ่อนนานเท่าไหร่ (เช่น 30 หรือ 40 ปี) ยอดผ่อนต่อเดือนก็จะยิ่งถูกลง ทำให้ผ่อนสบาย ไม่ตึงมือ และมีโอกาสผ่านเกณฑ์อนุมัติสินเชื่อได้ง่ายขึ้น แต่ในทางกลับกันดอกเบี้ยสะสมที่คุณต้องจ่ายให้ธนาคารก็จะยิ่งสูงตามไปด้วย
อย่างไรก็ตาม แนะนำให้คุณเลือกระยะเวลากู้ให้ยาวที่สุดไปก่อน จากนั้นค่อยใช้เทคนิคบริหารหนี้ควบคู่กันไป เริ่มจากการนำเงินก้อนหรือโบนัสมาโปะ เพิ่มจากค่างวดปกติ เพราะสินเชื่อที่อยู่อาศัยเป็นแบบลดต้นลดดอก การโปะจะไปตัดเงินต้นโดยตรงทำให้ดอกเบี้ยลดลง
และอีกวิธีคือการรีไฟแนนซ์ (Refinance) หรือขอลดอัตราดอกเบี้ยกับธนาคารเดิม (Retention) ในทุก ๆ 3 ปี เพราะโปรโมชันดอกเบี้ยต่ำมักจะสิ้นสุดลงเมื่อครบ 3 ปีแรก การหมั่นรีไฟแนนซ์เพื่อรับอัตราดอกเบี้ยที่ถูกลงอยู่เสมอ จะช่วยให้ค่างวดที่คุณจ่ายไปตัดเงินต้นได้เน้น ๆ ประหยัดดอกเบี้ยไปได้เป็นหลักแสน และทำให้คุณปลดหนี้ได้เร็วกว่าสัญญาเดิมหลายปีเลยทีเดียว
10 เทคนิคผ่อนคอนโด เพิ่มโอกาสกู้ผ่าน พร้อมวงเงินที่เหมาะสม
ลองมาดู 10 เทคนิคเตรียมตัวก่อนกู้ ที่จะช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ และให้คุณผ่อนคอนโดได้แบบสบาย ๆ มาฝากกัน ดังนี้
1. สร้างรายการเดินบัญชีให้สวยงาม
เพราะสิ่งแรกที่ธนาคารจะขอดู คือรายการเดินบัญชี (Statement) ย้อนหลัง 6 เดือน เพื่อประเมินความสม่ำเสมอของรายได้และวินัยทางการเงิน ดังนั้น คุณควรมีเงินเดือนโอนเข้าบัญชีอย่างสม่ำเสมอ และที่สำคัญคือไม่ควรปล่อยให้บัญชีว่างเปล่า หรือกดเงินออกมาใช้จนหมดเกลี้ยงในทันที ควรมีเงินออมติดบัญชีเหลือไว้บ้างในแต่ละเดือนอย่างน้อย 10 - 20% ของรายได้ เพื่อแสดงให้ธนาคารเห็นว่าคุณมีสภาพคล่อง และมีวินัยในการบริหารเงินที่ดีพอที่จะผ่อนคอนโดในระยะยาวได้
2. คุมสัดส่วนภาระหนี้ต่อรายได้ (DSR) ให้อยู่ในเกณฑ์
ธนาคารจะนำสัดส่วนภาระหนี้ต่อรายได้ (DSR) มาเป็นเกณฑ์หลักในการพิจารณาวงเงินกู้ ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า สัดส่วนภาระหนี้ที่เหมาะสม และไม่เสี่ยงต่อการขาดสภาพคล่อง ไม่ควรเกิน 40 - 50% ของรายได้ประจำ
โดยภาระหนี้ในส่วนนี้จะนับรวมทั้งหมด ทั้งค่าผ่อนรถ สินเชื่อส่วนบุคคล หนี้บัตรเครดิตและค่างวดผ่อนคอนโดใหม่ที่จะเกิดขึ้น หากคำนวณแล้วพบว่า สัดส่วนหนี้ของคุณสูงเกินเกณฑ์ โอกาสที่จะกู้ไม่ผ่าน หรือถูกลดยอดวงเงินกู้จะมีสูงมาก แนะนำให้บริหารจัดการหนี้เก่าให้ลดลงก่อนยื่นกู้
3. เคลียร์หนี้ก้อนเก่า ปิดยอดบัตรก่อนยื่นกู้
หากเป็นไปได้แนะนำให้เคลียร์หนี้ก้อนเก่า หรือปิดยอดบัตรเครดิตให้เรียบร้อยก่อนยื่นกู้สินเชื่อบ้านอย่างน้อย 3 - 6 เดือน เพื่อลดยอดภาระหนี้คงค้าง เทคนิคนี้จะช่วยให้สถาบันการเงินมั่นใจในความสามารถในการชำระหนี้ และให้วงเงินกู้เพื่อผ่อนคอนโดได้เต็มที่มากขึ้น
4. หาผู้กู้ร่วม เพิ่มโอกาสให้การอนุมัติสินเชื่อ
หากคุณเพิ่งเริ่มทำงาน หรือมีเงินเดือนยังไม่เพียงพอสำหรับวงเงินกู้ที่ต้องการ การมีผู้กู้ร่วมอาจช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อได้ โดยผู้กู้ร่วมอาจเป็นคนในครอบครัว เช่น พ่อแม่ พี่น้อง หรือคู่สมรส ทั้งนี้ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร
ธนาคารจะนำรายได้และภาระหนี้ของผู้กู้ทั้งสองคนมาประกอบการพิจารณา ซึ่งอาจช่วยให้ขอวงเงินกู้ได้สูงกว่าการกู้คนเดียว อย่างไรก็ตาม ทั้งคุณและผู้กู้ร่วมต้องรับผิดชอบหนี้ร่วมกัน จึงควรตกลงเรื่องการผ่อนชำระให้ชัดเจนก่อนตัดสินใจกู้
5. เตรียมเงินสำรองให้พร้อม
ถึงแม้จะขอสินเชื่อกู้ซื้อคอนโด แต่อย่าลืมว่า การเป็นเจ้าของอสังหาริมทรัพย์ยังมีค่าใช้จ่ายแฝงอื่น ๆ อีกมาก คุณจึงควรเตรียมเงินสำรองก้อนหนึ่งไว้ให้พร้อม นอกเหนือจากเงินดาวน์แล้ว ยังต้องมีค่าใช้จ่าย ณ วันโอนกรรมสิทธิ์ เช่น ค่าจดจำนอง ค่าธรรมเนียมการโอน ค่าส่วนกลางล่วงหน้า รวมถึงงบประมาณสำหรับการตกแต่งภายใน ซื้อเฟอร์นิเจอร์ และเครื่องใช้ไฟฟ้า หากมีเงินสำรองก้อนนี้จะช่วยให้คุณบริหารจัดการกระแสเงินสดในช่วงแรกของการเข้าอยู่ และผ่อนคอนโดได้อย่างสบายใจไม่สะดุด
6. เลือกระยะเวลากู้ที่เหมาะสม
โดยปกติธนาคารจะให้ระยะเวลาผ่อนสูงสุดที่ 30 - 40 ปี เมื่อรวมกับอายุผู้กู้ต้องไม่เกินเกณฑ์ที่ธนาคารกำหนด จริงอยู่ที่การเลือกระยะเวลาผ่อนยาว ๆ จะช่วยให้ค่างวดต่อเดือนถูกลงและเพิ่มโอกาสกู้มากขึ้น แต่ภาระดอกเบี้ยรวมก็จะสูงขึ้นตามไปด้วย ดังนั้น เพื่อไม่ให้การผ่อนคอนโดกลายเป็นภาระที่หนักเกินไป คุณจึงควรเลือกระยะเวลากู้ให้เหมาะสม และสอดคล้องกับสภาพคล่องทางการเงินของตัวเองมากที่สุด
7. เปรียบเทียบรายละเอียดสินเชื่อของหลาย ๆ สถาบันการเงิน
แนะนำให้ศึกษาและเปรียบเทียบข้อมูลอัตราดอกเบี้ยเฉลี่ย 3 ปีแรก (Effective Rate) รวมถึงเงื่อนไขการโปะค่างวดจากหลาย ๆ ที่ให้ดีเสียก่อน เมื่อเจอสถาบันการเงินที่ให้ข้อเสนอที่ตอบโจทย์การผ่อนคอนโดของคุณแล้ว ค่อยเลือกตัดสินใจยื่นเอกสารยื่นกู้
8. ยื่น Pre-Approve เช็กกำลังผ่อนของตัวเองก่อนวางเงินจอง
ก่อนที่คุณจะตัดสินใจเซ็นสัญญาและวางเงินจองหลัก แนะนำให้ทำการยื่นขอ Pre-Approve กับทางธนาคารเสียก่อน โดยขั้นตอนนี้ คือการให้ธนาคารประเมินความสามารถทางการเงินเบื้องต้นว่า สามารถกู้ได้วงเงินสูงสุดเท่าไหร่ เพื่อเช็กกำลังทรัพย์ของตัวเองให้แน่ใจว่า ได้วงเงินเพียงพอสำหรับราคาห้องที่เล็งไว้ การทำ Pre-Approve จะช่วยลดความเสี่ยงในการถูกริบเงินจองในกรณีที่กู้ไม่ผ่าน และช่วยให้คุณวางแผนผ่อนคอนโดได้อย่างมั่นใจ
9. จ่ายดาวน์เยอะ ยิ่งผ่อนสบาย
หลายคนอาจจะอยากกู้เต็ม จะได้ไม่ต้องควักเงินก้อน แต่เชื่อเถอะครับว่า ถ้าเราพอมีเวลาเตรียมตัว การพยายามเก็บเงินดาวน์ให้ได้เยอะหน่อย ประมาณ 10 - 20% ของราคาห้อง จะช่วยชีวิตเราได้มากเลยทีเดียว เพราะพอยอดกู้น้อยลง ค่างวดที่เราต้องผ่อนคอนโดในแต่ละเดือนก็จะเบาลงตามไปด้วย ทำให้มีเงินเหลือไปใช้จ่ายเรื่องอื่นได้แบบไม่ตึงมือ แถมธนาคารยังมองว่าเรามีวินัยในการออมเงิน ถือเป็นอีกปัจจัยที่จะช่วยเพิ่มโอกาสในการขอสินเชื่อให้ผ่านมากขึ้น
10. รีไฟแนนซ์คอนโดทุก ๆ 3 ปี
โปรโมชันอัตราดอกเบี้ยจากสถาบันการเงินมักจะสิ้นสุดลงเมื่อครบ 3 ปีแรก หลังจากนั้นดอกเบี้ยจะปรับเป็นอัตราลอยตัว (Floating Rate) ซึ่งสูงขึ้นกว่าเดิมมาก ดังนั้น เมื่อครบกำหนด 3 ปี แนะนำให้รีไฟแนนซ์ หรือเจรจาขอลดดอกเบี้ยกับธนาคารเดิม (Retention) ก็ได้ เทคนิคนี้จะช่วยลดภาระดอกเบี้ยลงไปได้มหาศาล ทำให้ค่างวดที่คุณจ่ายไปตัดเงินต้นได้เน้น ๆ และช่วยให้การผ่อนคอนโดของคุณหมดเร็วขึ้นกว่าสัญญาเดิมหลายปีเลยทีเดียว
5 คอนโด Origin Vertical ผ่อนสบาย ได้ทำเลดีในราคาที่ใช่!
ที่ Origin Vertical เราเข้าใจความต้องการของคนอยากมีที่อยู่อาศัยเป็นของตัวเอง เราจึงพัฒนาโครงการคอนโดราคาไม่เกิน 1 - 3 ล้าน ตอบโจทย์หลากหลายไลฟ์สไตล์ บนทำเลศักยภาพ ใกล้ BTS และ MRT มาแนะนำกัน ดังนี้
1. Origin Play Sri Udom Station
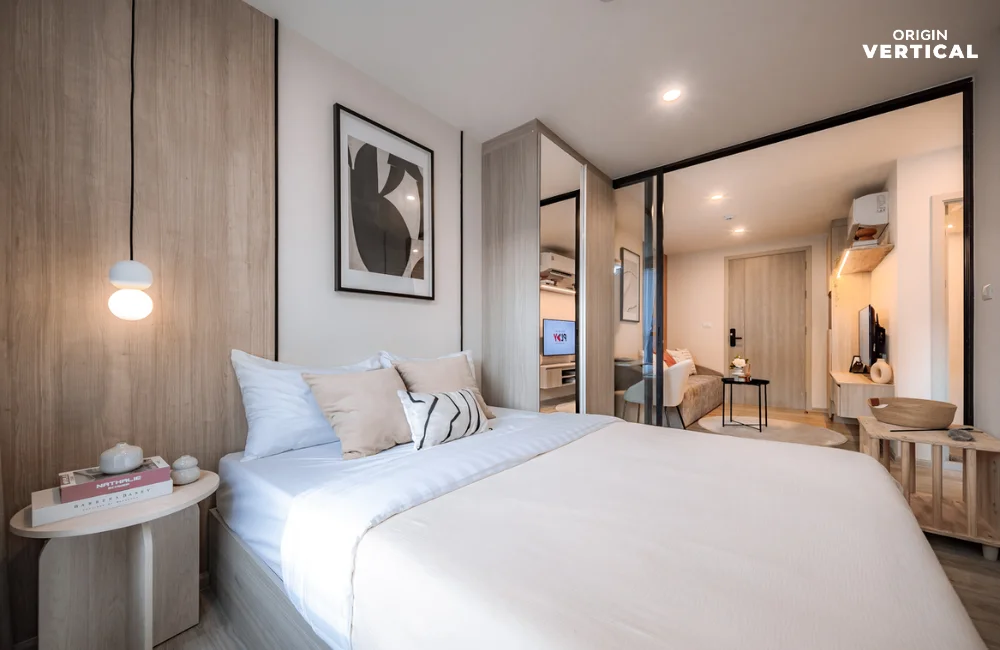
ปลดล็อกไลฟ์สไตล์สุดแอคทีฟในแบบคนรุ่นใหม่กับออริจิ้น เพลย์ ศรีอุดม สเตชั่น ที่ออกแบบมาเพื่อคนรักความกระฉับกระเฉงโดยเฉพาะ เชื่อมต่อทุกการเดินทางเข้าเมืองได้ง่าย ๆ ใกล้รถไฟฟ้า MRT สายสีเหลือง สถานีศรีอุดม พร้อมพื้นที่ส่วนกลางแบบจัดเต็มที่พร้อมให้คุณมาปล่อยพลังและพักผ่อนได้อย่างอิสระ เหมาะสำหรับ First Jobber ที่อยากเริ่มต้นผ่อนคอนโดในราคาเบา ๆ แต่ได้คุณภาพชีวิตและพื้นที่ทำกิจกรรมที่คุ้มค่า
-
ราคาเริ่มต้น 2,690,000 บาท*
-
ประเภทและจำนวนอาคาร คอนโด Low Rise จำนวน 4 อาคาร
-
จำนวนชั้น 8 ชั้น
-
จำนวนยูนิต 875 ยูนิต
-
เนื้อที่โครงการ 6-0-85 ไร่
-
พื้นที่จอดรถ 35%
-
ประเภทห้อง
-
1 Bedroom Studio ขนาดพื้นที่ 23 – 25 ตร.ม.
-
1 Bedroom Smart Closet ขนาดพื้นที่ 25 – 28 ตร.ม.
-
1 Bedroom Smart Kitchen ขนาดพื้นที่ 25 – 28 ตร.ม.
-
1 Bedroom Plus ขนาดพื้นที่ 34 – 35 ตร.ม.
-
สิ่งอำนวยความสะดวก
-
Lobby
-
Swimming Pool & Garden
-
Fitness
-
Co-working space
-
Game Room
-
Theater Room
-
Cat Room
-
Jogging Track
-
Multi-Function Area
-
Pet Park
-
ระบบรักษาความปลอดภัย
-
กล้องวงจรปิดตลอด 24 ชั่วโมง (CCTV)
-
ระบบควบคุมการเข้าออกอาคารอัจฉริยะ (Smart Security)
-
ระบบความปลอดภัย 24 ชั่วโมง
2. Origin Plug & Play Ramkhamhaeng Triple Station
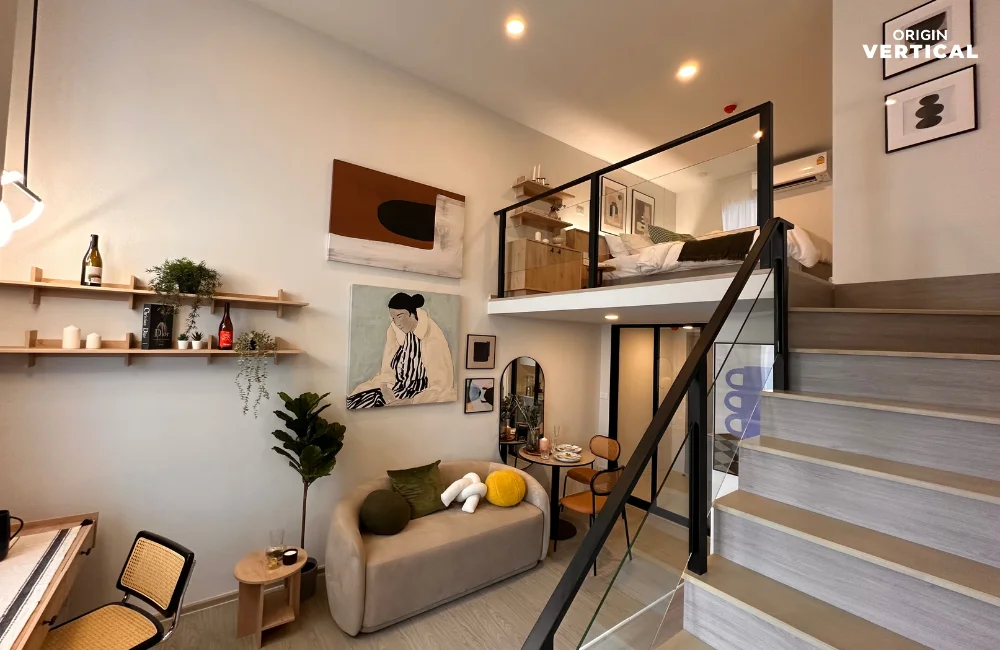
คอนโดเพื่อคน Gen Z สายสตาร์ตอัพ และฟรีแลนซ์ที่ตอบโจทย์ทั้งการทำงานและการใช้ชีวิต โครงการคอนโดออริจิ้น ปลั๊ก แอนด์ เพลย์ รามคำแหง ทริปเปิ้ล สเตชั่น ด้วยฟังก์ชันห้องสไตล์ Duo Space ฝ้าเพดานสูงโปร่งถึง 4.2 เมตร* ช่วยเพิ่มพื้นที่ใช้สอยให้กว้างขึ้น โดดเด่นด้วยทำเลแห่งอนาคตที่เชื่อมต่อรถไฟฟ้าถึง 3 สาย ได้แก่ รถไฟฟ้าสายสีส้ม สถานีลำสาลี สายสีเหลือง สถานีศรีกรีฑา และ Airport Rail Link สถานีรามคำแหง จะซื้อไว้อยู่เองก็พร้อมลุยงานได้เต็มที่ หรือจะผ่อนคอนโดเพื่อลงทุนปล่อยเช่าระยะยาวก็ถือเป็นทำเลที่น่าจับตามองมากเช่นกัน
-
ราคาเริ่มต้น 2,990,000 บาท*
-
ประเภทและจำนวนอาคาร คอนโด High Rise จำนวน 1 อาคาร
-
จำนวนชั้น 23 ชั้น
-
จำนวนยูนิต 482 ยูนิต
-
เนื้อที่โครงการ 2-2-74.68 ไร่
-
พื้นที่จอดรถ 37%
-
ประเภทห้อง
-
1 Bedroom High Ceiling ขนาดพื้นที่ 22 ตร.ม.
-
1 Bedroom High Ceiling ขนาดพื้นที่ 27 ตร.ม.
-
1 Bedroom Plus High Ceiling ขนาดพื้นที่ 33 ตร.ม.
-
สิ่งอำนวยความสะดวก
-
Fitness
-
Meeting Room
-
Multi-Sport Court
-
Business Lounge
-
Game Room
-
Co-Working Space
-
Lobby
-
Multi-Purpose Room
-
Sky Bar
-
Sky Amphitheater Outdoor
-
Swimming Pool
-
Recreation Space
-
ระบบรักษาความปลอดภัย
-
กล้องวงจรปิดตลอด 24 ชั่วโมง (CCTV)
-
ระบบควบคุมการเข้าออกอาคารอัจฉริยะ (Smart Security)
-
ระบบความปลอดภัย 24 ชั่วโมง
3. The Origin Ladprao 15
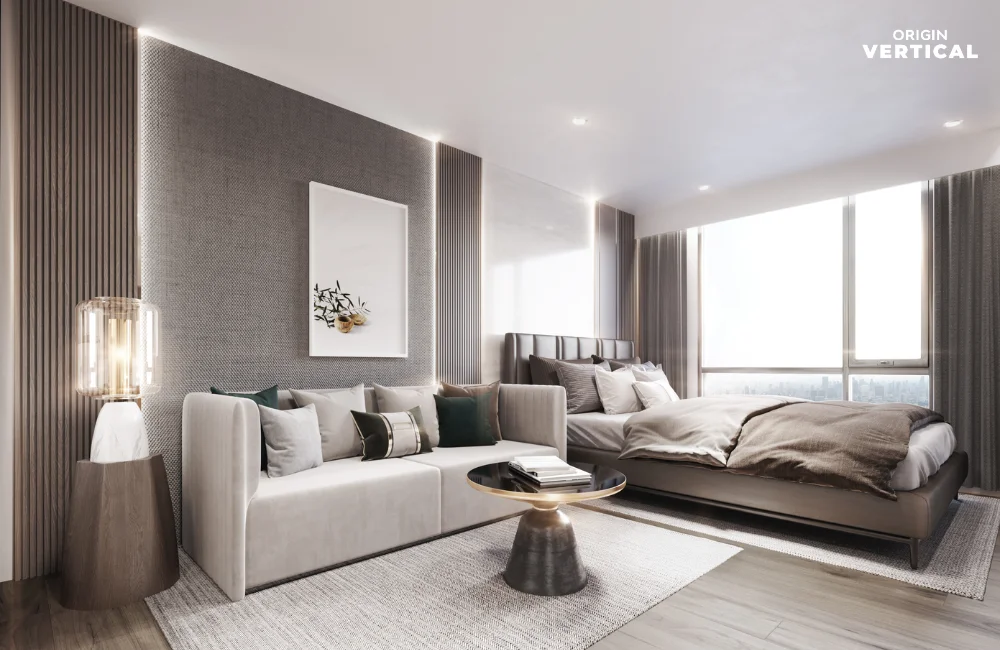
ดิ ออริจิ้น ลาดพร้าว 15 หลีกหนีความวุ่นวายใจกลางเมือง สู่คอนโด Low Rise ที่มอบความเป็นส่วนตัวขั้นสุด ท่ามกลางความเงียบสงบในย่านลาดพร้าวตอนต้นด้วยยูนิตเพียง 159 ยูนิต แต่ยังคงเชื่อมต่อไลฟ์สไตล์ได้อย่างไร้รอยต่อด้วยทำเลใกล้รถไฟฟ้า MRT สายสีน้ำเงิน สถานีลาดพร้าว เหมาะสำหรับวัยทำงานที่กำลังมองหาพื้นที่ชาร์จพลังส่วนตัว และอยากผ่อนคอนโดในทำเลศักยภาพที่เงียบสงบ แต่ไม่หลุดออกจากความสะดวกสบายของชีวิตเมือง
-
ราคาเริ่มต้น 2,690,000 บาท*
-
ประเภทและจำนวนอาคาร คอนโด Low Rise จำนวน 1 อาคาร
-
จำนวนชั้น 8 ชั้น
-
จำนวนยูนิต 159 ยูนิต
-
เนื้อที่โครงการ 1-1-6 ไร่
-
พื้นที่จอดรถ 40%
-
ประเภทห้อง
-
1 Bedroom ขนาดพื้นที่ 24.5 - 35 ตร.ม.
-
1 Bedroom Plus ขนาดพื้นที่ 35.5 - 36 ตร.ม.
-
2 Bedrooms ขนาดพื้นที่ 45.5 ตร.ม.
-
สิ่งอำนวยความสะดวก
-
Visitor lobby hall
-
24hr. Co – Working Space
-
Self-storage
-
Mail box & Smart locker
-
Meeting room, Co-Passion Studio
-
Laundry
-
Office supply
-
Swimming pool
-
Fitness
-
Pocket garden
-
Outdoor charger
-
Rooftop Garden
-
ระบบรักษาความปลอดภัย
-
กล้องวงจรปิดตลอด 24 ชั่วโมง (CCTV)
-
ระบบควบคุมการเข้าออกอาคารอัจฉริยะ (Smart Security)
-
ระบบความปลอดภัย 24 ชั่วโมง
4. Brixton Pet & Play Phahol 50 Station
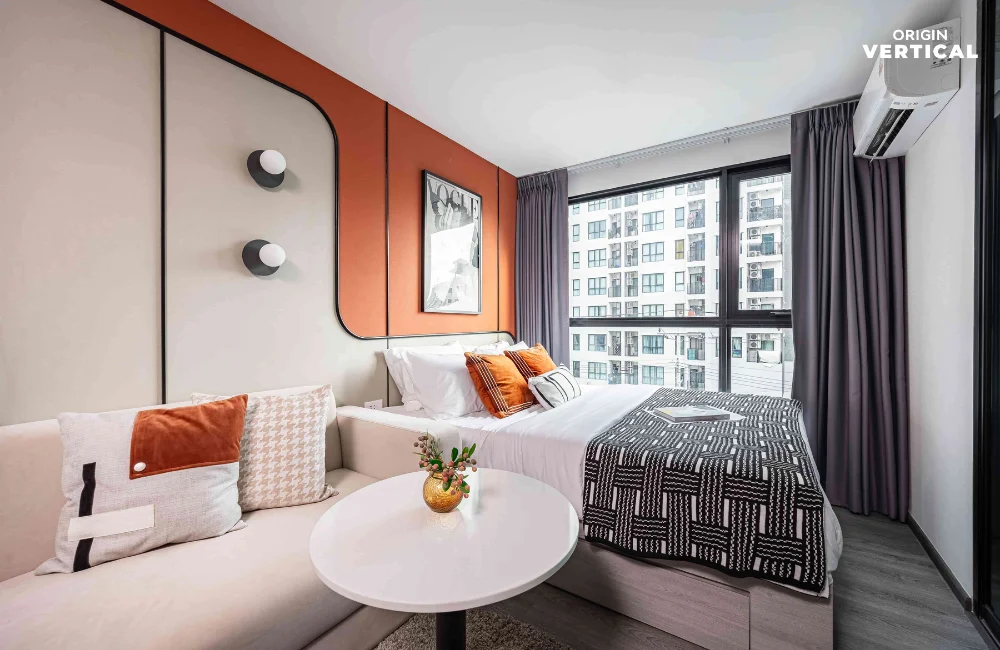
บริกซ์ตัน เพ็ท แอนด์ เพลย์ พหล 50 สเตชั่น ยกระดับความสุขของทาสหมาทาสแมวกับคอนโด Pet-Friendly ที่อนุญาตให้เลี้ยงสัตว์ได้ บนทำเลเดินง่ายใกล้ BTS สายสีเขียว สถานีพหลโยธิน 59 พร้อมด้วยการออกแบบฟังก์ชันห้อง และพื้นที่ส่วนกลางที่เข้าใจพฤติกรรมของสัตว์เลี้ยง ใครที่กำลังวางแผนผ่อนคอนโด และมองหาบ้านหลังใหม่ที่ตอบโจทย์ทั้งคุณภาพชีวิตของคุณและลูกรักสี่ขา ลองแวะเข้ามาเยี่ยมชมที่นี่ได้เลย
-
ราคาเริ่มต้น 2,190,000 บาท*
-
ประเภทและจำนวนอาคาร คอนโด Low Rise จำนวน 1 อาคาร
-
จำนวนชั้น 8 ชั้น
-
จำนวนยูนิต 258 ยูนิต
-
เนื้อที่โครงการ 1-3-58.9 ไร่
-
พื้นที่จอดรถ 33%
-
ประเภทห้อง
-
1 Bedroom ขนาดพื้นที่ 22.50 ตร.ม.
-
1 Bedroom ขนาดพื้นที่ 25.20 ตร.ม.
-
1 Bedroom Smart Closet ขนาดพื้นที่ 25.60 ตร.ม.
-
1 Bedroom Plus ขนาดพื้นที่ 34.80 ตร.ม. (Sold Out)
-
สิ่งอำนวยความสะดวก
-
Fitness
-
Swimming Pool
-
Pet Zone
-
Jogging Track
-
ระบบรักษาความปลอดภัย
-
กล้องวงจรปิดตลอด 24 ชั่วโมง (CCTV)
-
ระบบควบคุมการเข้าออกอาคารอัจฉริยะ (Smart Security)
-
ระบบความปลอดภัย 24 ชั่วโมง
5. The Origin Ladprao-Bangkapi
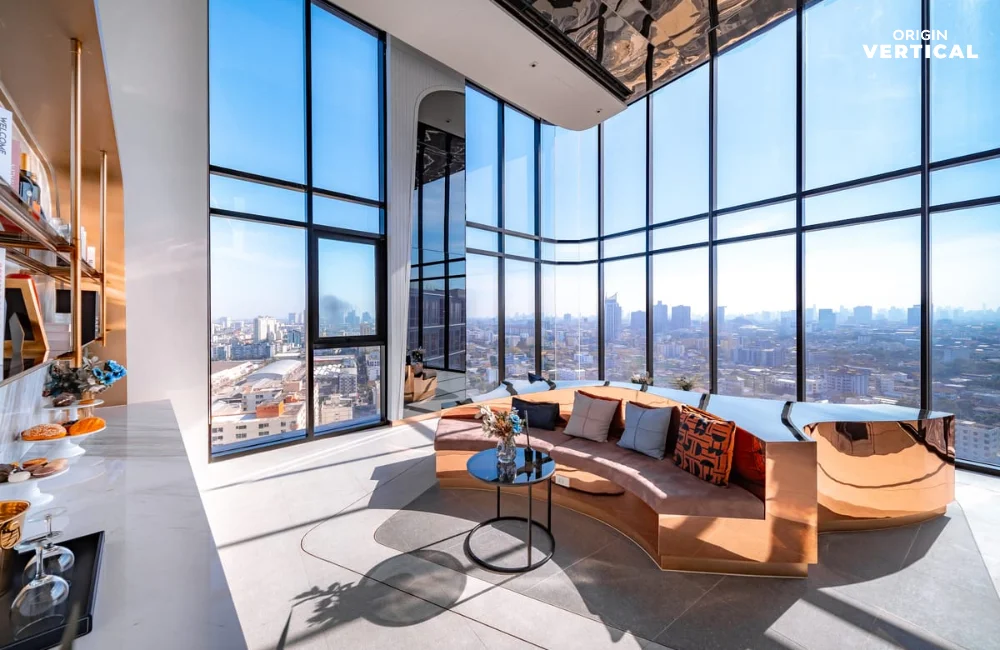
แลนด์มาร์กใหม่ใจกลางบางกะปิที่ตอบโจทย์การใช้ชีวิตครบจบในที่เดียว ดิ ออริจิ้น ลาดพร้าว บางกะปิ ตั้งอยู่บนทำเลถนนใหญ่ ใกล้ MRT สายสีเหลือง สถานีบางกะปิ อีกทั้งยังรายล้อมด้วยแหล่งไลฟ์สไตล์ และห้างสรรพสินค้าชั้นนำ สัมผัสความสะดวกสบายกับส่วนกลางที่ออกแบบมาเพื่อคนเมืองยุคใหม่โดยเฉพาะ ในราคาที่ First Jobber จับต้องได้ ช่วยให้คุณวางแผนการเงินและผ่อนคอนโดได้แบบสบายกระเป๋า ไม่กระทบกับไลฟ์สไตล์การใช้ชีวิตในแต่ละวัน
-
ราคาเริ่มต้น 2,790,000 บาท*
-
ประเภทและจำนวนอาคาร คอนโด High Rise จำนวน 1 อาคาร
-
จำนวนชั้น 23 ชั้น
-
จำนวนยูนิต 644 ยูนิต
-
เนื้อที่โครงการ 3-1-95 ไร่
-
พื้นที่จอดรถ 40%
-
ประเภทห้อง
-
1 Bedroom Smart Closet ขนาดพื้นที่ 22.50 ตร.ม.
-
1 Bedroom Smart Kitchen ขนาดพื้นที่ 25.50 ตร.ม.
-
1 Bedroom Smart Closet ขนาดพื้นที่ 25.50 ตร.ม.
-
1 Bedroom Plus ขนาดพื้นที่ 34-34.5 ตร.ม.
-
1 Bedroom High Ceiling ขนาดพื้นที่ 22.50-23 ตร.ม.
-
1 Bedroom High Ceiling ขนาดพื้นที่ 25-25.50 ตร.ม.
-
1 Bedroom Plus High Ceiling ขนาดพื้นที่ 34-34.50 ตร.ม.
-
สิ่งอำนวยความสะดวก
-
Grand Lobby
-
Co-recreation
-
Studio Room
-
Serene Garden
-
Infinity Pool With Jacuzzi
-
Glacier Garden
-
Fitness Active Club
-
Sky Social Lounge
-
Vista Lounge
-
Sky Garden
-
Sky Amphitheater
-
Sky Jogging Track
-
Ev Charger
-
Origin Space
-
Smart Locker
-
ระบบรักษาความปลอดภัย
-
กล้องวงจรปิดตลอด 24 ชั่วโมง (CCTV)
-
ระบบควบคุมการเข้าออกอาคารอัจฉริยะ (Smart Security)
-
ระบบความปลอดภัย 24 ชั่วโมง
จัดเต็มโปรโมชันพิเศษ! ยูนิตหลุดดาวน์และข้อเสนอสุดคุ้ม
Origin Vertical มอบโอกาสให้คุณเป็นเจ้าของคอนโดได้ง่ายขึ้น ด้วยโปรโมชันพิเศษตลอดทั้งปี รวมถึงยูนิตหลุดดาวน์ในราคาพิเศษที่หาจากที่ไหนไม่ได้ ทีมงานของเราพร้อมให้คำปรึกษาและช่วยเหลือในกระบวนการกู้ซื้อคอนโด เพื่อให้คุณได้รับข้อเสนอที่ดีที่สุดจากธนาคารชั้นนำ
การวางแผนเงินดาวน์และคำนวณค่าผ่อนคอนโดอย่างรอบคอบคือกุญแจสำคัญที่ทำให้การซื้อคอนโดเป็นเรื่องสบายใจและไม่สร้างความเครียด การวางดาวน์สูงที่ 20% ขึ้นไป จะช่วยลดภาระการผ่อนต่อเดือนและประหยัดดอกเบี้ยได้มาก และด้วยวิธีคำนวณที่เรานำมาฝากข้างต้น จะช่วยให้คุณประเมินความสามารถทางการเงินของตนเองได้อย่างรวดเร็ว ซึ่ง Origin Vertical พร้อมเป็นส่วนหนึ่งในการสานฝันการมีคอนโดของคุณให้เป็นจริง ด้วยโครงการคุณภาพทำเลเยี่ยมและข้อเสนอที่คุ้มค่าที่สุดสำหรับคุณ
ORIGIN VERTICAL คอนโดมิเนียมที่ตอบโจทย์ทุกการใช้ชีวิต ในแบบที่คุณต้องการ
ยกระดับการใช้ชีวิตในแบบที่เป็นคุณ ด้วยคอนโดมิเนียมดีไซน์ทันสมัยบนทำเลศักยภาพ เชื่อมต่อทุกจุดหมายได้สะดวก พร้อมพื้นที่ส่วนกลางที่ออกแบบมาเพื่อเติมเต็มไลฟ์สไตล์อย่างลงตัว ไม่ว่าจะเป็นการพักผ่อน ทำงานหรือใช้เวลากับตัวเอง ทุกฟังก์ชันถูกคิดมาเพื่อตอบโจทย์ชีวิตเมืองในทุกมิติ เพื่อให้ ”คุณ” ค้นพบความสุขแท้จริง
Origin… Creative Living For ALL
สำหรับใครที่กำลังมองหาโครงการที่มีความน่าเชื่อถือ มีคุณภาพและตั้งอยู่บนทำเลศักยภาพ เราขอแนะนำคอนโดมิเนียมจาก Origin โดยสามารถเข้าไปดูข้อมูลโครงการ รวมถึงทำเลที่ตั้งของโครงการต่าง ๆ ได้ที่ https://origin.co.th/โครงการพร้อมอยู่
คำถามที่พบบ่อย (FAQ)
นอกจากเงินดาวน์ ต้องเตรียมเงินสำหรับค่าใช้จ่ายอะไรอีกบ้าง?
นอกเหนือจากเงินดาวน์ ควรเตรียมเงินสำรองสำหรับค่าใช้จ่าย ณ วันโอนกรรมสิทธิ์อีกประมาณ 3 – 5% ของราคาคอนโด ซึ่งประกอบด้วย ค่าโอนกรรมสิทธิ์ ค่าจดจำนอง ค่าส่วนกลางล่วงหน้า เงินกองทุนนิติบุคคล ค่ามิเตอร์น้ำ-ไฟและค่าเบี้ยประกันคอนโด
ถ้าวางดาวน์เยอะ แต่ติดเครดิตบูโร จะกู้ผ่านไหม?
การวางดาวน์เยอะเป็นปัจจัยบวกที่แสดงถึงความพร้อมทางการเงิน แต่สถานะเครดิตบูโรเป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณา หากมีประวัติค้างชำระหรือผิดนัดชำระหนี้ อาจส่งผลให้การอนุมัติสินเชื่อเป็นไปได้ยาก แม้จะวางดาวน์สูงก็ตาม แนะนำให้เคลียร์ประวัติให้เรียบร้อยและรักษาสถานะให้เป็นปกติอย่างน้อย 12 – 24 เดือนก่อนยื่นกู้
เงินเดือน 20,000 ผ่อนคอนโดได้กี่บาท?
หากไม่มีภาระหนี้อื่นเลย คุณจะมีกำลังผ่อนสูงสุดประมาณ 8,000 บาทต่อเดือน ซึ่งเมื่อคำนวณแล้วสามารถขอวงเงินกู้ซื้อคอนโดได้สูงสุดในระดับราคาประมาณ 1.1 - 1.2 ล้านบาท*
ผ่อนคอนโดเดือนละ 5,000 ซื้อคอนโดราคาเท่าไหร่ได้บ้าง?
ด้วยค่างวด 5,000 บาท คุณสามารถกู้ซื้อคอนโดได้ในราคาประมาณ 700,000 - 750,000 บาท*
ผ่อนคอนโด ได้นานสูงสุดกี่ปี?
ปัจจุบันธนาคารส่วนใหญ่อนุญาตให้ผ่อนคอนโดได้นานสูงสุด 30 - 40 ปี โดยมีเงื่อนไขว่าเมื่อนำระยะเวลาผ่อนไปบวกกับอายุของผู้กู้แล้ว ต้องไม่เกิน 65 หรือ 70 ปี ทั้งนี้ ขึ้นอยู่กับนโยบายของแต่ละธนาคาร
ผ่อนดาวน์กับผ่อนธนาคารต่างกันอย่างไร?
ผ่อนดาวน์ คือการจ่ายค่างวดให้กับโครงการในระหว่างที่คอนโดกำลังก่อสร้าง โดยไม่มีดอกเบี้ย เพื่อสะสมเป็นเงินก้อนแรกก่อนโอนกรรมสิทธิ์ ส่วนผ่อนธนาคาร คือการจ่ายค่างวดพร้อมดอกเบี้ยให้กับสถาบันการเงิน หลังจากที่ตึกสร้างเสร็จและคุณทำเรื่องกู้เพื่อรับโอนกรรมสิทธิ์ห้องชุดมาเป็นของคุณแล้ว