รีไฟแนนซ์ vs รีเทนชั่น ต่างกันอย่างไร? เลือกแบบไหนช่วยลดภาระดอกเบี้ยบ้านได้ดีที่สุด
สำหรับคนมีคอนโดหรือบ้าน การผ่อนชำระสินเชื่อที่อยู่อาศัยถือเป็นภาระผูกพันระยะยาวที่ต้องวางแผนการเงินอย่างรอบคอบ เมื่อผ่อนมาถึงจุดหนึ่ง หลายคนคงเคยได้ยินคำว่า รีไฟแนนซ์และรีเทนชั่น ซึ่งเป็นสองวิธีหลักที่จะช่วยลดภาระดอกเบี้ยและค่างวดลงได้ แต่ทั้งสองวิธีนี้มีความแตกต่างกันอย่างชัดเจน แล้วแบบไหนถึงจะเหมาะสมและคุ้มค่ากับสถานการณ์ของคุณมากที่สุด ในบทความนี้ Origin Vertical จะพาไปหาคำตอบพร้อมกันเลย!
รีไฟแนนซ์ (Refinance) คืออะไร
รีไฟแนนซ์ (Refinance) คือการย้ายสินเชื่อที่อยู่อาศัยจากสถาบันการเงินเดิมไปยังสถาบันการเงินแห่งใหม่ เพื่อขอรับข้อเสนออัตราดอกเบี้ยที่ต่ำกว่าเดิม เปรียบเสมือนการปิดหนี้เก่าแล้วสร้างหนี้ใหม่กับเจ้าหนี้รายใหม่ที่ให้เงื่อนไขดีกว่า โดยส่วนใหญ่มักทำหลังจากครบกำหนดสัญญา 3 ปีแรก ซึ่งเป็นช่วงที่อัตราดอกเบี้ยมักปรับตัวเป็นแบบลอยตัว (Floating Rate) ทำให้ภาระดอกเบี้ยสูงขึ้น การรีไฟแนนซ์จึงเป็นทางเลือกยอดนิยมสำหรับคนที่ต้องการลดค่างวดและประหยัดค่าใช้จ่ายในระยะยาว
ข้อดีของการรีไฟแนนซ์
- ดอกเบี้ยต่ำกว่าอย่างเห็นได้ชัด ธนาคารใหม่มักเสนอโปรโมชั่นอัตราดอกเบี้ยที่น่าดึงดูดใจเพื่อแย่งชิงลูกค้า ทำให้สามารถลดภาระดอกเบี้ยโดยรวมได้อย่างมาก
- โอกาสในการได้รับวงเงินกู้เพิ่ม หากมูลค่าหลักประกันคอนโดสูงขึ้น หรือมีประวัติการผ่อนชำระที่ดี อาจสามารถขอวงเงินกู้เพิ่มเติมเพื่อนำไปใช้จ่ายอเนกประสงค์ได้
- ปรับเปลี่ยนเงื่อนไขสัญญาได้ สามารถเลือกระยะเวลาผ่อนชำระใหม่ หรือปรับเปลี่ยนเงื่อนไขอื่น ๆ ให้เหมาะสมกับสถานะทางการเงินในปัจจุบันได้มากขึ้น
ข้อเสียของการรีไฟแนนซ์
- ขั้นตอนยุ่งยากและใช้เวลานาน ต้องเตรียมเอกสารและดำเนินการเหมือนการขอกู้ซื้อคอนโดใหม่ทั้งหมด ตั้งแต่การยื่นเอกสาร, ประเมินราคาหลักทรัพย์, ไปจนถึงการจดจำนองใหม่
- มีค่าใช้จ่ายเพิ่มเติม เกิดค่าใช้จ่ายหลายรายการ เช่น ค่าประเมินราคาคอนโด ค่าอากรแสตมป์ ค่าจดจำนอง 1% ของวงเงินกู้และอาจมีค่าธรรมเนียมอื่น ๆ ของธนาคารใหม่
- ต้องมีประวัติทางการเงินที่ดี ธนาคารใหม่จะพิจารณาประวัติเครดิตบูโรและภาระหนี้สินปัจจุบันอย่างละเอียด หากมีประวัติไม่ดีอาจไม่ได้รับการอนุมัติ
รีเทนชั่น (Retention) คืออะไร
รีเทนชั่น (Retention) คือการขอลดอัตราดอกเบี้ยกับสถาบันการเงินเดิมที่ใช้บริการสินเชื่ออยู่ โดยไม่ต้องย้ายไปที่อื่น เป็นการเจรจาเพื่อขอปรับปรุงเงื่อนไขสัญญาเดิมให้ดีขึ้น ซึ่งเป็นวิธีที่สะดวกและรวดเร็วกว่าการรีไฟแนนซ์ เพราะไม่ต้องผ่านกระบวนการพิจารณาสินเชื่อที่ซับซ้อนเหมือนการเริ่มต้นใหม่ทั้งหมด การทำรีเทนชั่นจึงเหมาะสำหรับผู้ที่พอใจกับบริการของธนาคารเดิมและไม่ต้องการความยุ่งยากในการเดินเรื่องกับที่ใหม่
ข้อดีของการรีเทนชั่น
- ขั้นตอนง่ายและรวดเร็ว ใช้เอกสารน้อยกว่าและกระบวนการอนุมัติไม่ซับซ้อน สามารถทำเรื่องเสร็จสิ้นได้ในเวลาอันสั้น
- ค่าใช้จ่ายน้อยกว่า ส่วนใหญ่จะมีเพียงค่าธรรมเนียมในการดำเนินการเล็กน้อย หรือบางธนาคารอาจไม่มีค่าใช้จ่ายในส่วนนี้เลย
- ไม่ต้องตรวจสอบประวัติเครดิตบูโรเข้มข้น เนื่องจากเป็นลูกค้าเก่าที่มีประวัติการผ่อนชำระกับธนาคารอยู่แล้ว การพิจารณาจึงไม่ยุ่งยากเท่าการขอสินเชื่อใหม่
ข้อเสียของการรีเทนชั่น
- อัตราดอกเบี้ยอาจไม่ดีที่สุด โดยทั่วไปแล้ว อัตราดอกเบี้ยที่ได้จากการรีเทนชั่นมักจะสูงกว่าข้อเสนอรีไฟแนนซ์จากธนาคารอื่น
- ไม่มีวงเงินกู้เพิ่ม เป็นเพียงการขอลดดอกเบี้ยเท่านั้น ไม่สามารถขอวงเงินกู้เพิ่มเติมได้
- เงื่อนไขอาจไม่ยืดหยุ่น ตัวเลือกในการปรับโครงสร้างหนี้หรือระยะเวลาผ่อนชำระอาจมีจำกัด
เปรียบเทียบให้ชัด! รีไฟแนนซ์กับรีเทนชั่น ต่างกันอย่างไร
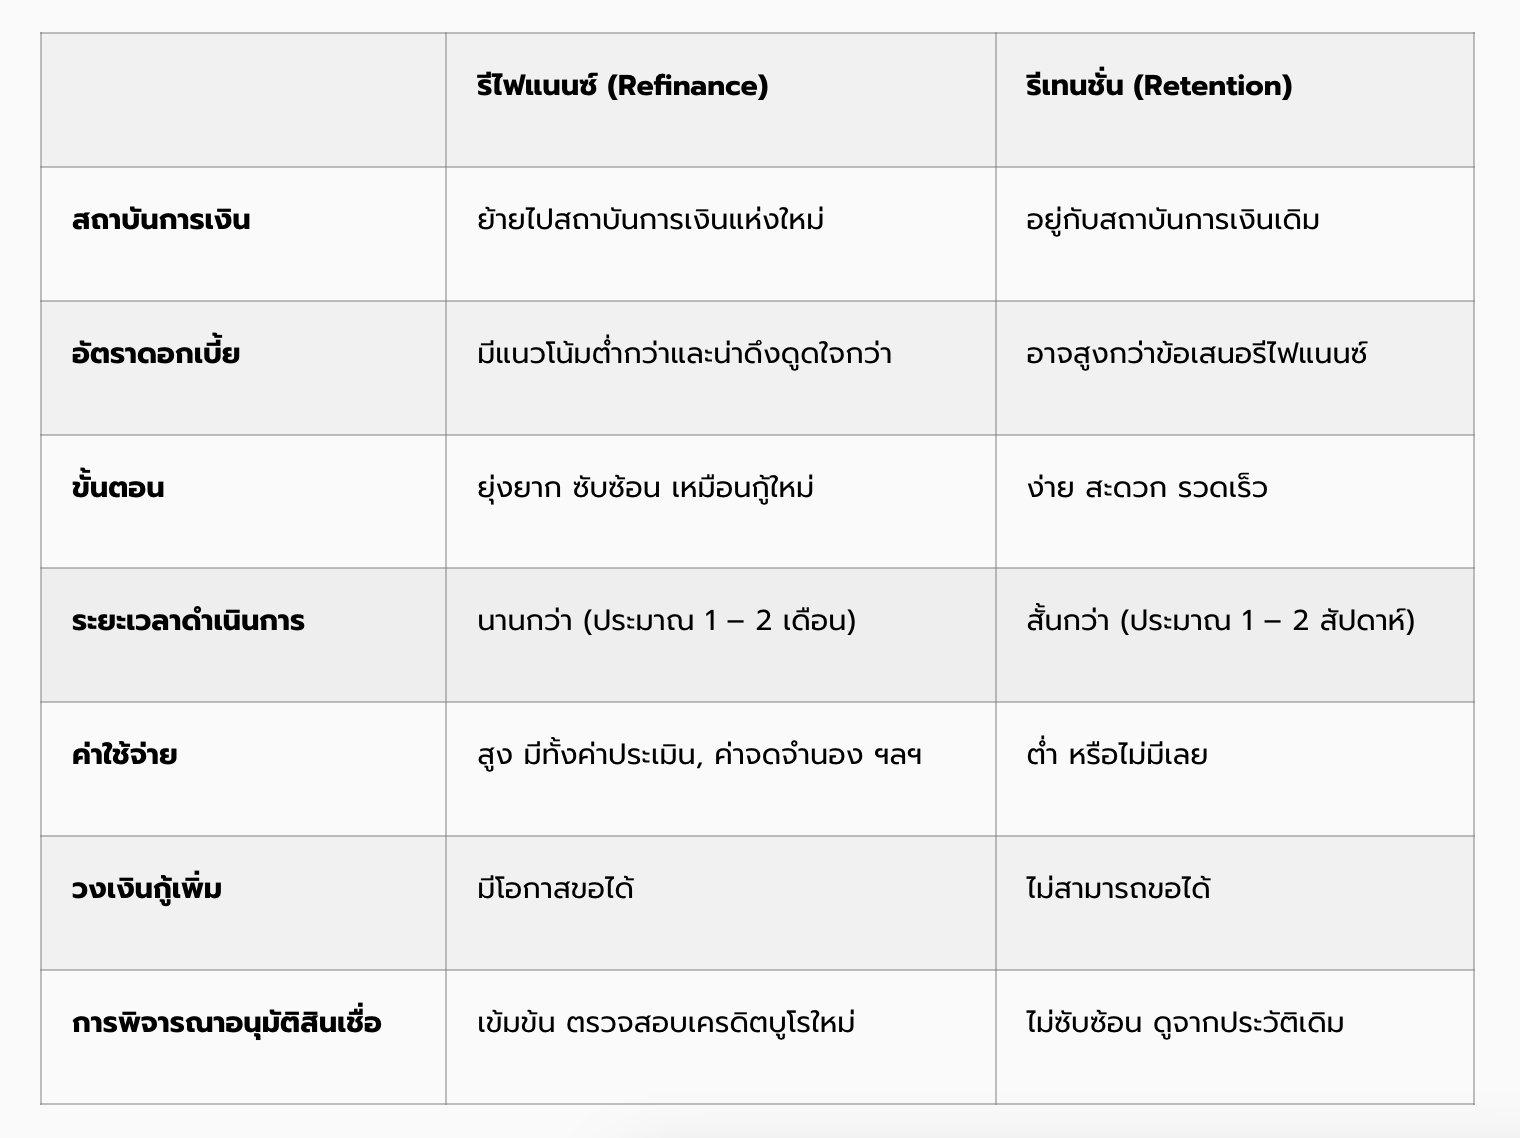
เลือกไม่ถูก? เช็กลิสต์ง่าย ๆ ให้คุณตัดสินใจได้ว่าควรรีเทนชั่น หรือรีไฟแนนซ์คอนโดดี?
การตัดสินใจว่าจะเลือกวิธีไหนดีที่สุดขึ้นอยู่กับเป้าหมายและสถานการณ์ของแต่ละบุคคล ลองตอบคำถามเช็กลิสต์เหล่านี้เพื่อช่วยให้คุณตัดสินใจได้ง่ายขึ้นกัน
- ต้องการดอกเบี้ยที่ต่ำที่สุดใช่หรือไม่? ถ้าคำตอบคือ ใช่ การรีไฟแนนซ์มักให้ข้อเสนอที่ดีที่สุด
- มีเวลาและยอมรับความยุ่งยากได้หรือไม่? ถ้าคุณมีเวลาในการเตรียมเอกสารและเดินเรื่อง การรีไฟแนนซ์คือทางเลือกที่น่าสนใจ แต่ถ้าต้องการความสะดวก รวดเร็ว การทำรีเทนชั่นจะตอบโจทย์กว่า
- ต้องการเงินก้อนเพิ่มเติมหรือไม่? หากต้องการวงเงินเพิ่มเพื่อไปใช้จ่าย การรีไฟแนนซ์เป็นเพียงทางเลือกเดียวที่ทำได้
- ประวัติเครดิตของคุณเป็นอย่างไร? หากมีประวัติการชำระหนี้ที่ดี ไม่มีปัญหา การรีไฟแนนซ์ก็ไม่ใช่เรื่องยาก แต่หากไม่มั่นใจ การรีเทนชั่นกับที่เดิมอาจมีโอกาสสำเร็จสูงกว่า
- เปรียบเทียบความคุ้มค่าแล้วหรือยัง? ลองคำนวณส่วนต่างของดอกเบี้ยคอนโดที่ประหยัดได้จากการรีไฟแนนซ์ หักลบกับค่าใช้จ่ายทั้งหมดที่เกิดขึ้น หากยังคงคุ้มค่าก็ควรเลือกรีไฟแนนซ์
ทั้งการรีไฟแนนซ์และการรีเทนชั่นต่างก็เป็นวิธีที่ช่วยลดภาระหนี้สินจากการซื้อคอนโดได้อย่างมีประสิทธิภาพ การรีไฟแนนซ์โดดเด่นในเรื่องการให้อัตราดอกเบี้ยที่ต่ำกว่าอย่างชัดเจน แต่อาจต้องแลกมากับขั้นตอนที่ยุ่งยากและค่าใช้จ่ายที่สูงกว่า ในขณะที่การรีเทนชั่นมอบความสะดวกสบาย รวดเร็วและประหยัดค่าใช้จ่ายในการดำเนินการได้มากกว่า แต่ข้อเสนอทางดอกเบี้ยอาจไม่ดีเท่า อย่างไรก็ตามการเลือกวิธีที่เหมาะสมที่สุดจึงควรพิจารณาจากความต้องการ ความพร้อมด้านเวลา ค่าใช้จ่ายและเป้าหมายทางการเงินของตนเองเป็นหลัก เพื่อให้การตัดสินใจครั้งนี้ช่วยลดภาระและสร้างความมั่นคงทางการเงินให้คุณได้มากที่สุด
ORIGIN VERTICAL คอนโดมิเนียมที่ตอบโจทย์ทุกการใช้ชีวิต ในแบบที่คุณต้องการ
ยกระดับการใช้ชีวิตในแบบที่เป็นคุณ ด้วยคอนโดมิเนียมดีไซน์ทันสมัยบนทำเลศักยภาพ เชื่อมต่อทุกจุดหมายได้สะดวก พร้อมพื้นที่ส่วนกลางที่ออกแบบมาเพื่อเติมเต็มไลฟ์สไตล์อย่างลงตัว ไม่ว่าจะเป็นการพักผ่อน ทำงานหรือใช้เวลากับตัวเอง ทุกฟังก์ชันถูกคิดมาเพื่อตอบโจทย์ชีวิตเมืองในทุกมิติ เพื่อให้ ”คุณ” ค้นพบความสุขแท้จริง
Origin… Creative Living For ALL
สำหรับใครที่กำลังมองหาโครงการที่มีความน่าเชื่อถือ มีคุณภาพและตั้งอยู่บนทำเลศักยภาพ เราขอแนะนำคอนโดมิเนียมจาก Origin โดยสามารถเข้าไปดูข้อมูลโครงการ รวมถึงทำเลที่ตั้งของโครงการต่าง ๆ ได้ที่ https://origin.co.th/โครงการพร้อมอยู่
คำถามที่พบบ่อย (FAQ)
ควรเริ่มเตรียมตัวรีเทนชั่นหรือรีไฟแนนซ์เมื่อไหร่?
ควรเริ่มเตรียมตัวและหาข้อมูลล่วงหน้าอย่างน้อย 3 – 6 เดือนก่อนครบกำหนดสัญญาสินเชื่อ 3 ปี เพื่อให้มีเวลาเพียงพอในการเปรียบเทียบโปรโมชั่นของแต่ละธนาคาร และเตรียมเอกสารต่าง ๆ ได้ทันเวลา
ถ้ารีไฟแนนซ์คอนโดจะกระทบต่อเครดิตบูโรไหม?
การยื่นขอรีไฟแนนซ์จะมีการตรวจสอบข้อมูลเครดิตบูโร ซึ่งจะถูกบันทึกในประวัติ แต่หากคุณได้รับการอนุมัติและมีประวัติการผ่อนชำระที่ดีอย่างสม่ำเสมอ ก็จะไม่ส่งผลเสียต่อคะแนนเครดิตของคุณในระยะยาว
กู้คอนโดร่วม สามารถรีเทนชั่น หรือรีไฟแนนซ์ได้ไหม?
สามารถทำได้ แต่ต้องได้รับความยินยอมและดำเนินการร่วมกันจากผู้กู้ร่วมทุกคน โดยเอกสารที่ใช้ในการยื่นเรื่องจะต้องเป็นของทั้งสองฝ่าย
ค่าใช้จ่ายในการรีไฟแนนซ์มีอะไรบ้าง?
ค่าใช้จ่ายหลัก ๆ ประกอบด้วย ค่าประเมินราคาหลักประกัน ค่าอากรแสตมป์ ค่าจดจำนอง และอาจมีค่าธรรมเนียมอื่น ๆ ตามที่ธนาคารกำหนด ซึ่งบางธนาคารอาจมีโปรโมชั่นยกเว้นค่าใช้จ่ายบางรายการ